HUMINT · Human Intelligence
מודיעין אנושי
מידע שמגיע מאנשים: מקורות, עדים, מי שמכיר את המקרה מקרוב. בהונאות, זו לרוב השיחה עם הנפגע או עם מי שראה את ההתנהלות מבפנים.
ארגז הכלים: מילון הנוכל, מודיעין, מנגנונים, ארבעה דברים שהנוכל צריך ושיטת עבודה.
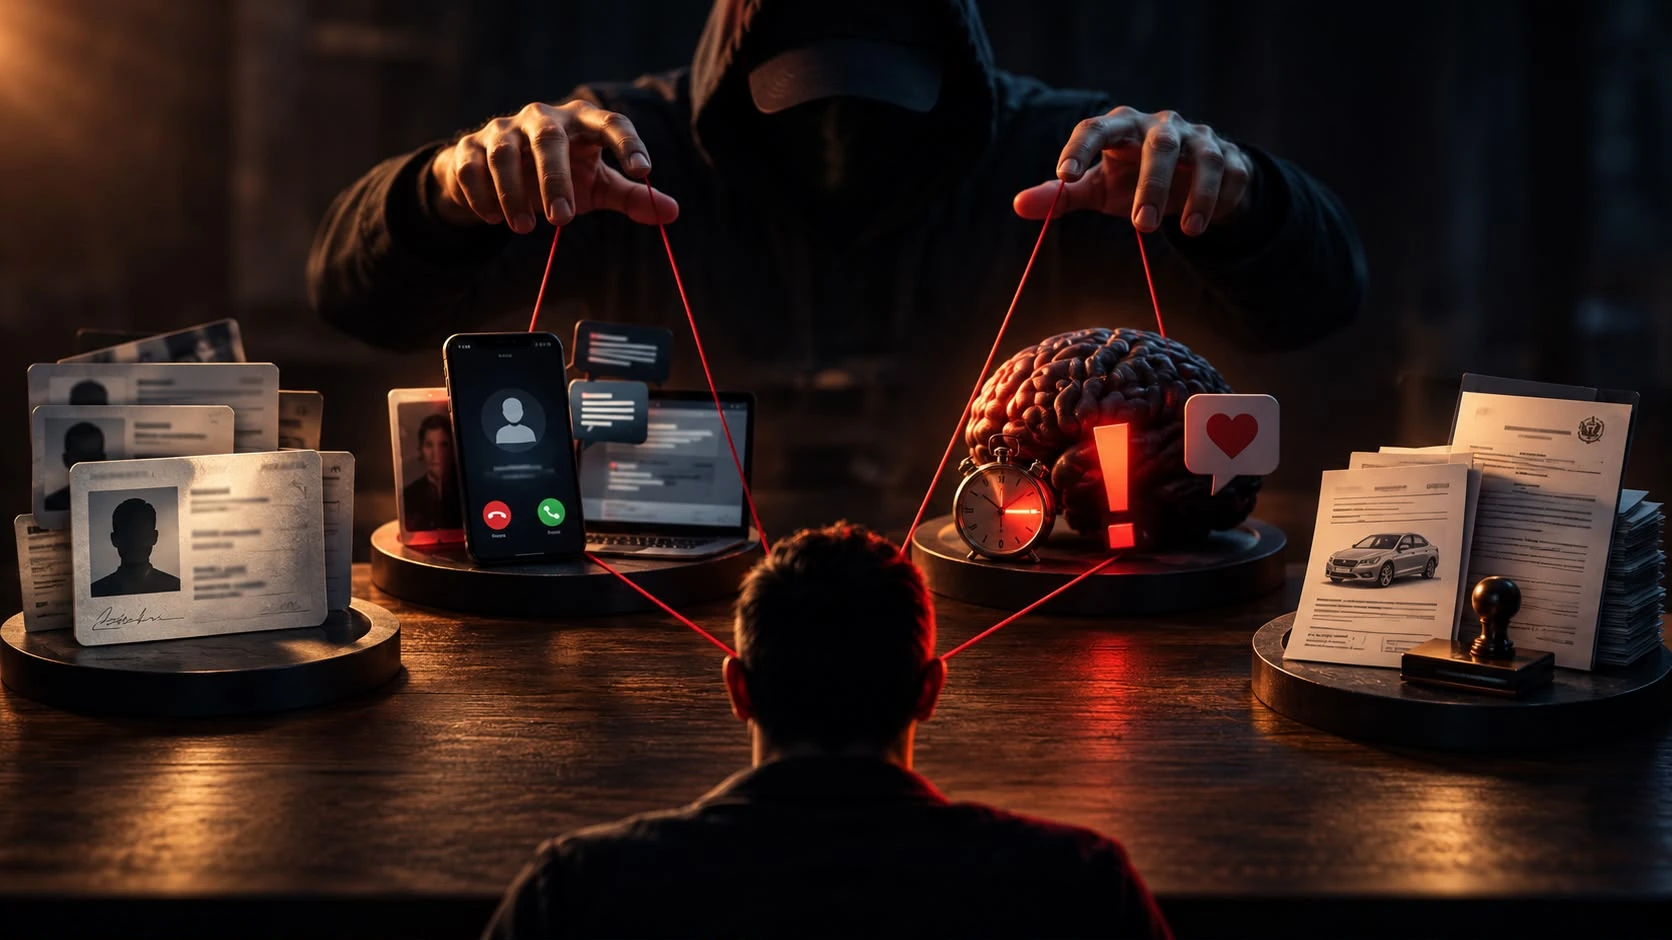
זו מסגרת הסבר שנגזרת מהתיקים ומהדפוסים באתר. היא לא רשימת תנאים שכל הונאה חייבת לעמוד בהם, ולא אבחון של אדם. אם מנטרלים אחד מהארבעה, ההונאה נעשית קשה יותר.
הנוכל צריך שם, תפקיד או תעודת זהות שהצד השני יאמין להם, אמיתיים או מזויפים. בתיק הכפילים הדיגיטליים נבדקו סרטון, סלפי וצילום תעודת זהות, ותוקף שמייצר את שלושתם בבית עובר את המבחן כמו לקוח אמיתי.
מה אפשר לעשות: לבדוק מעת לעת מה פתוח על שמכם, ולבדוק את דוח האשראי. בקשת אשראי שלא ביקשתם היא סימן. המקורות: התיקים על הכפילים הדיגיטליים ורישיון הטקסס.
בתיקים: הכפילים הדיגיטליים · משכנתא, בלי חתימה · הזהות שלך שווה הרבה כסף
הנוכל צריך שהאימות יתבצע במקום שהוא שולט בו: שיחה, הודעה או אתר שהוא בחר. בתיק הטלגרם זו ההסטה לערוץ פרטי. בתיק רישיון הטקסס שינוי פרטי הקשר גרם לכך שההתראות הבאות לא הגיעו לקורבן.
מה אפשר לעשות: להתנתק ולחזור למספר שמצאתם בעצמכם. התראה מהבנק על שינוי פרטים היא לא ספאם.
בתיקים: מלכודת הטלגרם · התחזות לבנק · רישיון זמני מזויף
הנוכל צריך שהקורבן יפעל לפני שיחשוב: דחיפות, פחד, בושה או תקווה. לפי התובנה באתר, הכסף נע רק אחרי שהרגש זז. בהונאת פתיחת התיק הסכום נקבע כך שלא ירגיש גדול.
מה אפשר לעשות: להאט. אם הסיפור אמיתי, הוא יחכה חמש דקות. אם הוא נורא דחוף, זו סיבה לעצור.
בתיקים: בהונאות רבות ההתחלה היא רגש · הונאת פתיחת התיק · הנוכל לא פורץ את הדלת
הנוכל צריך בקשה שנראית נקייה. בתיק ההשקעות בנדל"ן המסמך הוא המוצר. בתיק סינגפור כל צעד בפני עצמו בנאלי, ויחד הם יוצרים בקשה שעוברת.
מה אפשר לעשות: לבדוק מול מקור עצמאי, ולא מול החומר שהצד השני נתן. שלוש שאלות לפני השקעה: מי הבעלים הרשום, האם ההבטחה הגיונית, ולאן הכסף הולך.
בתיקים: הונאת השקעות בנדל"ן · מכתב מרשות הקרקעות
ראו גם: מנגנונים · מילון הנוכל · שישה דפוסי פעולה
כל תיק באתר מסומן במנגנון אחד או יותר. התיוג הוא פרשנות עריכתית על בסיס מה שכתוב בתיק, ולא קביעה על אדם. בארכיון התיקים אפשר לסנן לפי נושא.
פרטי זהות שנגנבו או יוצרו, ושמהם מנסים להפיק הלוואה, משכנתא או חשבון בנק. התוקף נכנס בדלת הקדמית, עם תעודת זהות.
תיקים: הזהות שלך שווה הרבה כסף · משכנתא על הבית, בלי חתימה · הכפילים הדיגיטליים · ה-SIM שהוחלף · רישיון זמני מזויף ומימון רכב · מכתב מרשות הקרקעות
הנוכל לובש סמכות: בנק, חברת אשראי, משטרה או גוף ממשלתי. אנשים נוטים לציית למי שנשמע רשמי.
תיקים: התחזות לבנק · הונאת פתיחת התיק · "מונית הכסף" · הנוכל לא פורץ את הדלת
הצד השני בוחר את הטלפון, ההודעה או האתר, ולכן גם את מה שאתה רואה. האימות מתבצע בערוץ שהוא בחר.
תיקים: התחזות לבנק · ה-SIM שהוחלף · מלכודת הטלגרם · רישיון זמני מזויף ומימון רכב
הונאה שנבנית כפרויקט: מסמכים, חברות וניירת רשמית. כל צעד נראה רגיל, וביחד הם יוצרים בקשה שנראית נקייה.
תיקים: הונאת השקעות בנדל"ן על מסמכים מזויפים · מכתב מרשות הקרקעות
העסקה על שם אדם אחד, אבל מישהו אחר מחזיק בחלק מהותי מהשליטה או מהכסף.
כמה אנשים בשרשרת, ואף אחד מהם לא פוגש את הקורבן. מי שאוסף את הכסף אינו בהכרח יודע מי שלח אותו.
תיקים: "מונית הכסף"
הרגש זז לפני הכסף: פחד, בושה או תקווה. מי שנשאר צעד אחד מחוץ לרגש, שומר על הכסף.
תיקים: מלכודת הטלגרם · בהונאות רבות ההתחלה היא רגש
הבחירה אינה מקרית: מי שאין מי שישגיח על הנכס שלו, או מי שמתייחס ברצינות רבה לדמות סמכות בטלפון.
תיקים: איך נוכלים בוחרים קורבן · משכנתא על הבית, בלי חתימה · "מונית הכסף"
ראו גם: ארבעה דברים שהנוכל צריך · מילון הנוכל
מונחים שחוזרים בתיקים ובדפוסים באתר, וגם מונחים מאזהרות רשמיות. לכל מונח: הגדרה קצרה, איך זה נראה, מה בודקים, ומקור. כל פרט נשען על תיק שפורסם באתר או על דף רשמי שמצוין ליד המונח (נבדקו ב-20.10.2026). אין כאן ייעוץ משפטי, ותיאורי תיקים הם טענות או חשדות כפי שפורסמו, ולא הכרעה של בית משפט.
לפי ההגדרה של בנק ישראל כפי שהיא מצוטטת בתיק: התקפה פסיכולוגית שמבוססת על ניצול תמימות, חוסר ידע או רצון לעזור לאחר. אין מענה טכנולוגי למתקפה שמכוונת לחולשה האנושית.
איך זה נראה. שום דבר טכנולוגי לא נפרץ. הנוכל מגיע דרך אדם: שיחה, הודעה או בקשה שנשמעת סבירה. בתיק #004 המתחזה לא פרץ לחשבון. הוא קיבל שם משתמש וסיסמה מקורבן שהאמין שהחשבון שלו נפרץ.
מה בודקים. מי יזם את הקשר, ומה מבקשים ממני לעשות עכשיו. בקשה למסור קוד, סיסמה או פרטי כרטיס היא הסימן, בלי קשר לאיכות הסיפור. בנק ישראל מבהיר שבנקים וחברות אשראי לא יבקשו מלקוחות פרטי זיהוי ואמצעי אימות.
מופיע ב: הנוכל לא פורץ את הדלת · תיק #004, התחזות לבנק
מקור: אזהרה לציבור, בנק ישראל
הנוכל לובש סמכות: בנק, חברת אשראי, משטרה או גוף ממשלתי. אנשים נוטים לציית למי שנשמע רשמי, ולכן הסמכות עושה חלק גדול מהעבודה.
איך זה נראה. לפי אזהרת בנק ישראל, עבריינים מתחזים לנציגי בנקים, חברות כרטיסי אשראי, בנק ישראל ומשטרת ישראל. לעיתים הם שולחים תעודות מזויפות, כמו תעודת שוטר, או מכתב שנחזה להיות של בנק ישראל. בתיק #004 המתחזה חזר בתחפושות מתחלפות: "נציג בנק", "ביטחון", "מנהל בנק".
מה בודקים. סמכות אינה אימות. אם הפנייה הגיעה אליך ביוזמת הצד השני, מנתקים וחוזרים אל הגוף בערוץ שמצאת בעצמך (ראו Callback).
מופיע ב: הנוכל לא פורץ את הדלת · תיק #004, התחזות לבנק
מקור: אזהרה לציבור, בנק ישראל
המתחזה בוחר את הטלפון, ההודעה או האתר, ולכן גם את מה שאתה רואה. האימות מתבצע בערוץ שהצד השני בחר. מספר מוכר על הצג אינו אימות.
איך זה נראה. בדפוס הזיקית, שלושה מהלכים: שאילת זהות, שליטה בערוץ וקביעת קצב. על הצג מופיע שם הבנק או מספר מוכר, והנציג יודע את שמך. לפי בנק ישראל, בהונאות כאלה משתמשים בכתובת מזויפת או במספר טלפון שנחזה להיות של הבנק.
מה בודקים. מי יזם את הקשר ומי בחר את הערוץ. אם הערוץ נבחר על ידי הצד השני, לא מאמתים בתוכו.
מופיע ב: הדפוס: הזיקית
מקור: אזהרה לציבור, בנק ישראל
ניתוק, ואז חיוג בעצמך למספר שמופיע על גב הכרטיס או באתר הרשמי. כך הבדיקה יוצאת מהערוץ שבשליטת המתקשר. אם הסיפור אמיתי, הוא יחכה חמש דקות.
איך זה נראה. זו ההמלצה החוזרת בהנחיות הרשמיות. בנק ישראל ממליץ למסור פרטי זיהוי רק אחרי שיחה חוזרת למוקד התאגיד הבנקאי, למספר שמצאתם בעצמכם באתר הבנק. ההנחיה בגרסה לדוברי רוסית של gov.il: מנתקים ומתקשרים בעצמכם למספר הרשמי.
מה בודקים. המספר חייב להגיע ממקור שאתה מצאת, לא מההודעה או מהשיחה שהתקבלה. לא ממשיכים בשיחה שבה התבקשת לחייג "למספר שנשלח אליך עכשיו". (זו הסקה של האתר מהכלל, לא ציטוט מהמקור.)
מופיע ב: הנוכל לא פורץ את הדלת · הדפוס: הזיקית
מקור: אזהרה לציבור, בנק ישראל · עוצרים. מנתקים. מאמתים., gov.il, 08.07.2026
הנוכל מייצר בעיה דחופה שמפעילה פחד: החשבון נפרץ, החבילה תקועה, הכרטיס ייחסם. הכסף נע רק אחרי שהרגש זז.
איך זה נראה. בנק ישראל מתאר פנייה תוך איומים, הפחדה והפעלת לחץ, בטענה לפעילות של גורם עוין או לתקלה בשרתי הבנק שמחייבת טיפול דחוף. ב-gov.il מופיעים ניסוחים כמו "זה דחוף" או "אם תנתק ייגרם נזק".
מה בודקים. לעצור. דחיפות היא כלי העבודה של הנוכל. מי שבאמת מטפל בחשבון יחכה לשיחה חוזרת.
מופיע ב: הנוכל לא פורץ את הדלת · בהונאות רבות ההתחלה היא רגש
מקור: אזהרה לציבור, בנק ישראל · עוצרים. מנתקים. מאמתים., gov.il, 08.07.2026
אדם שנותן את הזהות הנקייה שלו להלוואה שמישהו אחר מנהל. אם התשלומים נפסקים, הוא החייב החוקי. זה הסבר כללי ולא ייעוץ משפטי.
איך זה נראה. ההצעה מגיעה לרוב ממישהו מוכר: "תיקח הלוואה קטנה על שמך, אני אחזיר". לפי המאמר באתר, החתימה היא הסחורה והכסף שמבטיחים הוא הפיתיון. כשהתשלומים נעצרים, ההלוואה נשארת על שם אחד בלבד.
מה בודקים. שואלים מי יחזיר בפועל, מי ישתמש בכסף, ולמה הפרטים לא מסתדרים. מי שבאמת רוצה לעזור, לרוב לא צריך שתחתמו על הלוואה על שמכם.
הסבר כללי, לא ייעוץ משפטי. הערכה של מקרה מסוים דורשת עורך דין.
מופיע ב: לווה הקש · תיק #011, "הקוף"
העסקה על שמו של אדם אחד, אבל מישהו אחר מחזיק בחלק מהותי מהשליטה. יש שלוש דרכים שאסור לערבב: שיתוף פעולה מודע, ניצול אדם, וסיוע לגיטימי כמו ייפוי כוח.
איך זה נראה. בדפוס כל הניירת במקום והחתימה במקום, אבל מי שחותם לא יודע להסביר על מה. אדם נוסף עונה במקומו על רוב השאלות. הנקודה לעצירה היא הפער בין שלושה דברים שאמורים ללכת ביחד: רצון, זהות והעברת כסף.
מה בודקים. מבדילים בין מי ששמו מופיע במסמכים לבין מי שמנהל את העסקה, מקבל החלטות או נהנה ממנה.
מעורבות של אדם נוסף לא מוכיחה הונאה, וכל מקרה נבחן לגופו. התיאור בדפוס הוא תרחיש היפותטי להמחשה.
מופיע ב: הדפוס: האדם שבחזית
דרישת תשלום מראש בעקבות פנייה לא מאומתת מחייבת עצירה ובדיקה. עצם קיומה של עמלה אינו מוכיח הונאה, ולכן בודקים מי גובה אותה ועל פי אילו תנאים.
איך זה נראה. לפי החשד בתיק #008, מתחזות לנציגות של חברות הלוואות אספו פרטים, חזרו עם "ההלוואה אושרה", ודרשו אחוז מהסכום לטובת "פתיחת תיק". מרגע התשלום הנציגה נעלמה. זה חשד בלבד וההליך לא הסתיים.
מה בודקים. מי פנה למי, ומי גובה את התשלום ועל פי אילו תנאים. חברת הלוואות מפוקחת לא מחלקת אישורים מוכנים בטלפון לאנשים שלא פנו אליה.
הסבר של האתר: מי שמחפש הלוואה מחוץ לבנק מגיע לשם לעיתים אחרי סירוב, ואז הביקורת שלו נחלשת. זו פרשנות, לא ממצא.
מופיע ב: תיק #008, הונאת פתיחת התיק
בהונאות מסוימות המסמך הוא המוצר: חוזה מלוטש או מכתב "שותפות". הבדיקה אינה על המסמך עצמו אלא מול מקור עצמאי, כמו רישום הקרקע או הגוף שנטען כי הוא שותף.
איך זה נראה. לפי כתב האישום בתיק #010, למשקיעים הוצגו מסמכים מזויפים, שיתופי פעולה פיקטיביים עם גופים ידועים והבטחות תשואה. מדובר בכתב אישום, והנאשמים זכאים לחזקת החפות.
מה בודקים. פונים למקור העצמאי: רישום הקרקע, הגוף שנטען שהוא שותף, חשבון הנאמנות. מסמך שנראה מקצועי אינו הוכחה.
מופיע ב: תיק #010, הונאת השקעות בנדל"ן
סימן שמחייב עצירה ובדיקה. הוא אינו הוכחה: אינדיקציה בודדת פותחת בדיקה, ולא מאשימה אדם. דוגמה מהתיק: תצלום זהה בשתי תעודות זהות שונות.
איך זה נראה. בתיק #002 טוענת המשפחה שהתצלום בתעודת הזהות וברישיון הנהיגה שהוצגו היה זהה, ושהתמונות לא התאימו לתאריכי הלידה. כמו כן, המשכנתא נרשמה סמוך לפריצה לדירה. אלה טענות בתביעה. החברה דחתה טענות דומות בתיק אחר ומסרה שההליך יתברר בבית המשפט.
מה בודקים. דגל אחד פותח בדיקה. כמה דגלים באותה עסקה מצדיקים עצירה ובירור מול הגוף הרשמי.
מופיע ב: תיק #002, משכנתא בלי חתימה
ההבחנה המרכזית בחקירה: רכישות מוקדמות, בחירת יעד, רצף צעדים חוזר ושימוש חוזר באותה תשתית, מול ניצול הזדמנות חד-פעמית.
איך זה נראה. בדפוס המקצוען ההונאה נבנית כפרויקט: היכרות מוקדמת עם היעד, תשובות להתנגדויות ותפאורה של אתר, מסמכים או ממליצים. האמון משרת את הבקשה הכספית.
מה בודקים. התשתית עצמה (דומיינים, ממליצים, חשבונות) היא לעיתים הראיה הטובה ביותר, כי היא נבנתה לפני המפגש הראשון עם הקורבן.
אלה סימנים שכדאי לבדוק, לא רשימת תנאים שכל הונאה חייבת לעמוד בהם, ולא מבחן לזיהוי עבריין.
מופיע ב: הדפוס: המקצוען
הצדקות שאדם נותן לעבירה, כגון הכחשת אחריות או נזק. זו מסגרת לבחון הצדקות, לא דרך לדעת מה אדם מסוים אומר לעצמו בלי ראיות.
איך זה נראה. בדפוסים באתר המסגרת משמשת כהשערה בלבד. ניסוחים כמו "זו רק הלוואה, אחזיר" הם ניסוחים היפותטיים להמחשה, לא ציטוט של מרואיין.
מה בודקים. כשאין ראיה למחשבה או לכוונה של אדם מסוים, הן נשארות בגדר השערה.
פרשנות אפשרית, לא אבחון של אדם.
מופיע ב: הדפוס: המפעיל · הדפוס: האדם שבחזית
לפי דוח ה-Police Foundation המצוטט באתר: גרעינים מתאמים ולצדם נותני שירותים ומעבירי כספים היקפיים. הדוח אינו מתאר את הקבוצות כהיררכיה קבועה.
איך זה נראה. בדוח על 25 חקירות הונאה חמורות בבריטניה זוהו 104 מעורבים. בחלק מהמקרים המעורבים פעלו בנפרד זה מזה. במחקר Utica, ב-42.4% מ-517 תיקי גניבות הזהות (219 תיקים) פעלו שני עבריינים או יותר, 2 עד 45 מעורבים.
מה בודקים. בחקירה כדאי למפות מי נתן הוראות, מתי נוצר הקשר ולאן עבר הכסף. אין להניח מראש שאדם היקפי אינו מכיר את המפעיל.
הנתונים מהמקורות שמצוטטים בדפוס המפעיל ובאתר, ומתייחסים לבריטניה ולמחקר Utica. הם לא נתוני ישראל.
מופיע ב: הדפוס: המפעיל
התוקף פונה למפעילת הסלולר ומקבל שליטה במספר הטלפון, ואיתו בקודים שנשלחים אליו. כשהזיהוי תלוי בקוד שנשלח לטלפון, מי ששולט בטלפון שולט בך. דגל מוקדם: אובדן קליטה פתאומי בלי סיבה.
איך זה נראה. בתיק #005 איש עסקים בן 71 מבריטניה איבד את השליטה במספר, ובעקבות זאת נגנבו מחשבונו כ-250,000 ליש"ט, לפי פרסום משטרת צ'שייר ב-BBC. התוקף לא תקף את הבנק אלא את מפעילת הסלולר. בסקירה של בנק ישראל מצוין שהשתלטות על קו הסלולר נעשית לרוב באמצעות ניוד הונאתי או התקנת תוכנות שליטה מרחוק.
מה בודקים. כשהקליטה נעלמת בלי סיבה: מחייגים מיד למפעילה ממכשיר אחר, ואז לבנק. איפה שאפשר, מעדיפים אימות דרך אפליקציה על פני SMS.
הנתון הבריטי בתיק (כמעט 3,000 מקרים ב-2024 לעומת 289 שנה קודם) מתייחס לבריטניה בלבד.
מופיע ב: תיק #005, ה-SIM שהוחלף
מעבר מהפלטפורמה הציבורית לערוץ פרטי ואנונימי, שם אין עדים ואין רישום. בתיק הטלגרם זה הצעד הראשון בתרמית.
איך זה נראה. לפי כתב האישום בתיק #009, פרופילים פיקטיביים בטלגרם פיתו גברים למפגשים, ובמקום דייט חיכה מארב. בשלב זה מדובר בכתב אישום, ולנאשמים עומדת חזקת החפות.
מה בודקים. כשמעבירים אותך מפלטפורמה שיש בה רישום לערוץ אנונימי, זה סימן לעצור ולשאול למה.
מופיע ב: תיק #009, מלכודת הטלגרם
חלוקת הכסף שנגנב להעברות בינוניות, לעיתים עם פירוט תמים, ולרכישות של נכס שקל להפוך חזרה למזומן.
איך זה נראה. בתיק #004, לפי התיעוד שפורסם ב-ynet: העברות של אלפים ועשרות אלפי שקלים לאנשים שונים, העברה של 14,000 שקל עם הפירוט "יום הולדת לחבר שעזר לי", ו-20,000 שקל לרכישת רכב, גם בשלוש העברות נפרדות.
מה בודקים. לחקור את שרשרת התנועות: מי קיבל, מתי ולאן המשיך. פירוט תמים בהעברה אינו הוכחה לכלום.
זו קריאה של האתר בתיעוד שפורסם. היא לא מתארת כל מקרה.
מופיע ב: תיק #004, התחזות לבנק
אדם שכבר נפל להונאה ועלול להיות מטרה לפניות נוספות. המתחזה לא בהכרח נעלם אחרי הפגיעה הראשונה.
איך זה נראה. בתיק #004 המתחזה המשיך להתקשר גם אחרי שהחשבון הוקפא: ביקש את הסיסמה החדשה, והנחה להוריד אפליקציית רכב ולצלם את רישיון הנהיגה "כדי להחזיר את הכסף". גם ברשות הצרכנות האמריקאית (FTC) מתארים את הדפוס: מתחזים קונים רשימות של אנשים שכבר הוטעו, ופונים אליהם שוב עם הבטחה להחזיר כסף.
מה בודקים. שיחה שמבטיחה להחזיר את הכסף אחרי הונאה ראויה לאותה בדיקה כמו הפנייה הראשונה: מי יזם, ומה מבקשים ממני למסור. (הסקה של האתר מהתיק.)
תיאור של תיק אחד, לא כלל לגבי כל קורבן.
מופיע ב: תיק #004, התחזות לבנק
מקור לדפוס הכללי: FTC, Refund and Recovery Scams (ארה"ב, באנגלית)
הודעה חשודה שמבקשת פרטים אישיים כמו כרטיס אשראי, סיסמה או קוד, או קוראת ללחוץ על קישור או קובץ. לפי מערך הסייבר הלאומי, זו אחת השיטות הקלות והנפוצות להתחיל מתקפת סייבר.
איך זה נראה. מטרת ההודעה, לפי gov.il: לגרום להכנסת פרטים אישיים, להביא להורדת תוכנה מזיקה, לגנוב כסף או מידע, או להשתלט על חשבונות. הדף כולל רשימת סימנים וחידון.
מה בודקים. אם יש ספק, לא לוחצים על הקישור. נכנסים לשירות בעצמך, דרך האתר או האפליקציה הרשמיים. בנק ישראל ממליץ שלא להתחבר לחשבון מתוך מסרון או דוא"ל.
מקור: פישינג, מערך הסייבר הלאומי (gov.il) · אזהרה לציבור, בנק ישראל
דיוג בשיחת טלפון: המתקשר מתחזה לגורם מוכר כדי להוציא פרטי התחברות או כסף.
איך זה נראה. בהתרעה מ-2020 תיאר מערך הסייבר שיחות שנראו כאילו הגיעו ממספר מחלקת המחשוב של הארגון, ובהן ביקשו מעובדים שם משתמש וסיסמה להתחברות מרחוק. הסקירה של בנק ישראל מציינת פישינג ווישינג בין דפוסי ההונאה הבולטים ב-2024.
מה בודקים. מקור הבקשה אינו אימות. מנתקים וחוזרים אל המחלקה או הגוף בערוץ הרשמי.
מקור: התרעת וישינג, מערך הסייבר הלאומי, 26.03.2020 · סקירת בנק ישראל 2024, כפי שדווח בכלכליסט, 07.05.2025
הודעה או שיחה שנראות כאילו הגיעו מהבנק או מגוף אחר, אבל המספר או הכתובת מזויפים.
איך זה נראה. לפי אזהרת בנק ישראל, ההודעות נשלחות מכתובת שלכאורה שייכת לגורם שמתחזים לו, ובעת ההונאה משתמשים בכתובת מזויפת או במספר טלפון הנחזה להיות של הבנק.
מה בודקים. מה שמופיע על הצג הוא לא הוכחה. הכלל: מספר מוכר על הצג אינו אימות.
מופיע ב: הדפוס: הזיקית
מקור: אזהרה לציבור, בנק ישראל
קוד שנשלח אליך ב-SMS או באפליקציה כדי לאשר פעולה או כניסה. מי שמקבל אותו יכול לבצע את הפעולה בשמך.
איך זה נראה. בנק ישראל: הבנק או חברת האשראי לא יבקשו את פרטי הקוד בשיחה שהלקוח לא יזם. ב-gov.il: נציג אמיתי לא יבקש בטלפון קוד חד פעמי, סיסמה, פרטי אשראי או צילום של מסמך אישי.
מה בודקים. לא מוסרים קוד חד-פעמי למי שפנה אליכם ביוזמתו, ולא מקלידים קוד בקישור שהגיע בהודעה. מאמתים בערוץ שבחרתם בעצמכם.
מקור: אזהרה לציבור, בנק ישראל · עוצרים. מנתקים. מאמתים., gov.il, 08.07.2026
אתר שמחקה אתר של בנק או גוף רשמי כדי לאסוף פרטי התחברות ופרטי אשראי.
איך זה נראה. לפי בנק ישראל, ההודעות כוללות לעיתים הפנייה לאתר מתחזה. הבנק ממליץ לבדוק את כתובת האתר ולוודא שהיא מאוית כראוי, במיוחד כשמתחברים אחרי חיפוש בכתובת במנוע חיפוש.
מה בודקים. נכנסים לחשבון רק בכתובת שהקלדת בעצמך או דרך האפליקציה הרשמית, לא מקישור שהגיע בהודעה.
מקור: אזהרה לציבור, בנק ישראל
אפליקציה שמאפשרת למי שמעבר לקו לראות או להפעיל את הטלפון או המחשב שלך.
איך זה נראה. ב-gov.il: בקשה להתקין אפליקציה, ללחוץ על קישור, לשתף מסך או לאפשר גישה לטלפון או למחשב היא סימן אזהרה ברור. בנק ישראל מזהיר מהתקנת תוכנות שליטה מרחוק.
מה בודקים. לא מתקינים ולא נותנים גישה. מנתקים ובודקים עם בן משפחה או מול הגוף הרשמי.
מקור: עוצרים. מנתקים. מאמתים., gov.il, 08.07.2026 · סקירת בנק ישראל 2024, כפי שדווח בכלכליסט, 07.05.2025
טענה שהכסף בסכנה ושצריך להעביר אותו לחשבון אחר כדי להגן עליו.
איך זה נראה. לפי gov.il, תוקפים עשויים לטעון שפרצו לחשבון, שנלקחה הלוואה בשם הקורבן, שיש פעולה חשודה, או שצריך להעביר כסף ל"חשבון בטוח".
מה בודקים. לא מעבירים כסף ולא מבצעים פעולה בזמן השיחה. מתקשרים לבנק דרך המספר הרשמי בלבד.
שימוש בכלי בינה מלאכותית כדי לחקות קול או פנים של אדם אחר.
איך זה נראה. לפי gov.il, התוקפים עלולים להשתמש בזיוף קול כך שהקול ישמע כמו בן משפחה אמיתי. בסקירה של בנק ישראל ל-2024 מצוינת מגמה מתרחבת של שימוש בכלי AI להתחזות קולית וחזותית.
מה בודקים. לא סומכים על הקול בלבד. מנתקים ומתקשרים לבן המשפחה במספר הרגיל והמוכר.
מקור: עוצרים. מנתקים. מאמתים., gov.il, 08.07.2026 · סקירת בנק ישראל 2024, כפי שדווח בכלכליסט, 07.05.2025
מילה שרק בני המשפחה מכירים, שנקבעה מראש למצבי חירום.
איך זה נראה. ההמלצה ב-gov.il: לקבוע יחד כלל משפחתי פשוט (לא פועלים מתוך לחץ, מנתקים ומתקשרים לבן משפחה במספר המוכר), ואפשר גם מילת קוד למצבי חירום. אם נקבעה מילה, מבקשים אותה.
מה בודקים. מדברים על זה מראש עם ההורים והסבים, לפני שיש שיחה חשודה.
בקשה לשמור את השיחה בסוד, כחלק מהלחץ.
איך זה נראה. לפי gov.il, משפטים כמו "אל תספר לאף אחד", "אסור לערב את המשפחה", "זה דחוף" ו"אם תנתק ייגרם נזק" הם סימני אזהרה.
מה בודקים. מספרים מיד לבן משפחה, שכן, מטפל או אדם קרוב. לא נשארים לבד עם השיחה.
פנייה שמבטיחה כסף, זכייה בהגרלה או השקעה אטרקטיבית, כדי לקבל פרטים או גישה לחשבון.
איך זה נראה. בנק ישראל מתאר אסטרטגיה של הבטחת כספים, זכייה בהגרלה או צורך בהתחברות לחשבון בנק לצורך השקעה אטרקטיבית. בכתב האישום בתיק #010, לפי הטענה, הובטחה תשואה של 8 עד 11 אחוזים באחד הפרויקטים ו-26 אחוזים בתוך שלושה חודשים באחר.
מה בודקים. שואלים מי הגוף, אם הוא מפוקח, ואיפה ניתן לאמת זאת במקור עצמאי. תשואה מובטחת היא סימן לבדיקה.
נתוני התיק הם טענות בכתב אישום. הנאשמים זכאים לחזקת החפות.
מופיע ב: תיק #010, הונאת השקעות בנדל"ן
מקור: אזהרה לציבור, בנק ישראל
שכבת אימות נוספת מעבר לסיסמה. מערך הסייבר ממליץ עליה לגישה לחשבונות דוא"ל.
איך זה נראה. כשהקוד נשלח ב-SMS ומספר הטלפון נשלט על ידי תוקף (החלפת SIM), האימות לא מגן. בתיק #005 הקודים הגיעו לתוקף יחד עם שאר ההודעות.
מה בודקים. איפה שאפשר, מעדיפים אימות דרך אפליקציה על פני SMS. (כך בתיק #005.)
מופיע ב: תיק #005, ה-SIM שהוחלף
נתונים מאומתים מאתרי בנק ישראל ו-gov.il (20.10.2026):
מקור: מוקדים בנקאיים לדיווח על הונאה, בנק ישראל · דיווח על אירוע סייבר, gov.il · הגשת תלונה במשטרה אונליין, gov.il
מודיעין הוא תהליך של איסוף, ניתוח והעברה של מידע למי שצריך להחליט. אלה מושגים כלליים, לא תיאור של ארגון או של שיטות עבודה.
HUMINT · Human Intelligence
מידע שמגיע מאנשים: מקורות, עדים, מי שמכיר את המקרה מקרוב. בהונאות, זו לרוב השיחה עם הנפגע או עם מי שראה את ההתנהלות מבפנים.
SIGINT · Signals Intelligence
מידע מתקשורת ומאותות אלקטרוניים. בהקשר אזרחי, למשל ניתוח של הודעות ושל נתוני תקשורת, כשהחוק מתיר.
VISINT · Visual Intelligence
מידע מתמונות, צילומי אוויר וסרטונים: מה רואים, מה מסתתר בפרט, ומה אפשר לאמת.
OSINT · Open-Source Intelligence
מידע ממקורות פתוחים: פרסומים, רשתות חברתיות, מאגרים ציבוריים. הוא זמין לכולם, והאתגר הוא לדעת מה אמין ומה משמעותו.
מגדירים את השאלה לפני שמחפשים תשובה.
אוספים מידע ממקורות שונים ושומרים מאיפה הגיע כל פרט.
מנתחים את הנתונים ומחפשים דפוסים וקשרים.
מעריכים כמה אפשר לסמוך על כל פרט, ומה המשמעות.
מעבירים את המסקנות למי שמחליט, בצורה ברורה.
ראו גם: שיטת עבודה ומקורות | מילון הנוכל
האתר מציג שלושה סוגי תוכן, ובכל אחד מהם אני מסמן מה ידוע ומה פרשנות.
ניתוח של אירוע שדווח בעיתונות או במקור פומבי. בסוף כל תיק מופיע המקור והתאריך. אין כאן מידע חסוי, פרטי לקוחות או תיקים של מקום עבודה.
מאמרים קצרים (INSIGHT FILE) על מנגנון שחוזר בהונאות. הם מסבירים רעיון, ולא מתארים אירוע מסוים.
בעמוד "מי אתה, נוכל?" יש שישה דפוסי פעולה, ולא טיפוסי אישיות. אין שם אבחון של אנשים. כל תרחיש שאינו מבוסס על מקור פומבי מוצג כדוגמה היפותטית ללמידה. כל מקור מסומן לפי מה שנבדק בפועל: מה נבדק ומה נשאר פתוח, ברשימת המקורות בעמוד הדפוסים.
ממצא הוא מה שאפשר לאמת ממקור. טענה או חשד הם מה שפורסם או יוחס ועדיין לא הוכרע. פרסום הוא מקור מידע, אך אינו הופך כשלעצמו לעובדה מוכחת. פרשנות היא ההסבר שלי כחוקר. כשיש הבדל, אני מנסה לכתוב אותו במפורש.
אין כאן ייעוץ משפטי או כספי ואין סיפורי לקוחות. התכנים משקפים את דעותיי האישיות בלבד ואינם מייצגים את מעסיקי.
כלכליסט, ynet, mako, bizportal, ice, וואלה! נדל"ן, BBC, KWTX ו-Straits Times. רשימת המקורות של הדפוסים: עמוד הדפוסים.
ראו גם: מנגנונים · מילון הנוכל · תיקים ותובנות